



הטיית השרידות
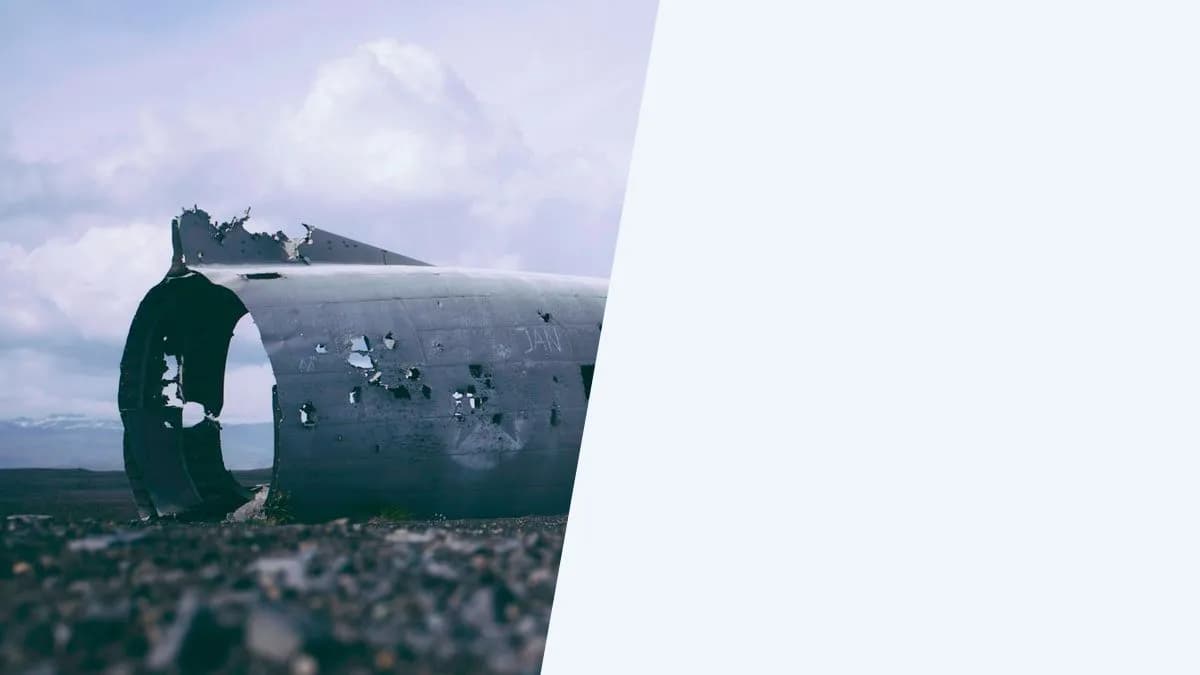

כשבוחנים היסטוריית קרנות רק לפי מי שעדיין חי, מקבלים תשואה פיקטיבית שמסתירה את כל הכישלונות שנעלמו בשקט.
בקצרה
הטיית השרידות היא טעות הסקה שבה מסיקים מסקנות מניתוח של רק הקרנות, החברות או המשקיעים ששרדו, תוך התעלמות מהאוכלוסייה הגדולה הרבה יותר שנכשלה ונעלמה. בשוק הישראלי, דירוגי קרנות נאמנות של חמש שנים אחורה לא כוללים את עשרות הקרנות שנסגרו באותה תקופה, ולכן תשואת הקטגוריה שמופיעה בטבלאות גבוהה בפועל ממה שהיה משקיע ממוצע משיג. הבנת ההטיה היא תנאי בסיסי לכל החלטת השקעה מבוססת היסטוריה.הטיית השרידות: ההגדרה הבסיסית
הטיית השרידות היא טעות דגימה סטטיסטית שבה מנתחים רק את התצפיות ששרדו לתוך ההווה. המונח הומחש במלחמת העולם השנייה, כאשר מהנדסים רצו לשריין מטוסים במקומות שבהם ראו הכי הרבה חורים, עד שאברהם וולד הסביר שדווקא המקומות הריקים מחורים הם החלקים הקריטיים, כי המטוסים שנפגעו שם פשוט לא חזרו לבסיס.1
בהשקעות, אותה לוגיקה חלה על קרנות, מניות, משקיעים ואסטרטגיות. מי שנכשל לא מספר את סיפורו, ולכן הניתוח שלנו נשען רק על הצלחות. רשימת הקרנות הפעילות שמפרסמת רשות ניירות ערך מונה את מה שקיים היום, ולא את כל מה שפעל אי פעם: קרן שנסגרה או מוזגה יורדת מהרשימה ואינה מופיעה עוד בשום טבלת השוואה. לכן כל השוואה שנעשית על הרשימה הפעילה בלבד מודדת קבוצה שנבחרה בדיעבד לפי שרידותה.2
איך הטיית השרידות עובדת בפועל?
המנגנון פשוט. קרן מניות שמפסידה 40% ברבעון מאבדת משקיעים, מתכווצת, ולבסוף מתמזגת או נסגרת. הנתונים שלה יורדים ממרבית מאגרי הנתונים המסחריים, או נשמרים במאגר אקדמי אבל לא בדירוגים שהציבור רואה. מאגרי מידע פופולריים מציגים רק את הקרנות הפעילות היום, ולכן התשואה הממוצעת של קרנות המניות בישראל, שלוקחים ממוצע על קרנות חיות, גבוהה בפועל ממה שמשקיע ממוצע באוכלוסייה המקורית היה מקבל. אותו מנגנון חל על מניות המועברות מ-S&P 500 או ממדד ת"א 125.
הרכב מדדי הבורסה אינו קבוע: הבורסה מעדכנת אותו לפי כללי "מתודולוגיית המדדים" שהיא מפרסמת, שקובעים כיצד מחושבים המדדים, כיצד נקבע משקל המניה ומתי ההרכב מתעדכן. חברות שיצאו מהמדד אינן חלק מהמדד שמוצג היום, ולכן טבלת תשואה של המדד מתארת סדרה שהרכבה נבחר מחדש שוב ושוב לאורך הדרך.3
דוגמה: הפער בין תשואה "מדווחת" לתשואה אמיתית
משקיע ישראלי בוחן דירוג של 100 קרנות מניות פעילות היום ורואה שהתשואה הממוצעת שלהן ב-10 השנים האחרונות היא 8% בשנה. על בסיס זה הוא מפקיד 200,000 ש"ח בקרן מובילה. בפועל, אם כוללים ברשימה גם 40 קרנות שנסגרו באותה תקופה עם תשואה ממוצעת של 2%, התשואה האמיתית הממוצעת של האוכלוסייה המקורית, 140 קרנות, היא רק כ-6.3% בשנה. הפער של 1.7% על פני 20 שנה שקול לכ-85,000 ש"ח על השקעה ראשונית של 200,000 ש"ח.
איך להתגונן מפני הטיית השרידות
הכלל המרכזי הוא שאלה אחת שמשקיע יכול לאמץ לפני כל החלטה: מה לא רואים בטבלה?2
- בקשו רשימת קרנות שנסגרו: עבור קרנות נאמנות ישראליות, אפשר לבקש מבית ההשקעות או מהיועץ רשימת קרנות שנסגרו בקטגוריה לחמש שנים אחורה. זה משנה את התמונה.
- העדיפו מחקרים אקדמיים: עבור מדדים, יש להעדיף מחקרים שמדגישים בסיס נתונים survivor-bias-free כמו אלה של CRSP.
- היזהרו מסיפורי הצלחה: כל סיפור של איך הכסף הקטן הפך לגדול נבנה מתוך קבוצה ששרדה. מאלף משקיעים שניסו אסטרטגיה דומה, רק אחד הגיע לתקשורת.
טעויות נפוצות
הנחה שהתשואה הממוצעת של קטגוריית קרנות היא התשואה שמשקיע ממוצע היה מקבל. שימוש במאגרי נתונים חינמיים של פלטפורמות מסחר שכוללים רק את הניירות הפעילים כיום לצורך בחינת ביצועים היסטוריים. לימוד מסיפורי הצלחה של משקיעים מפורסמים בלי לזכור שמאלף משקיעים שניסו אותה אסטרטגיה, רק אחד הגיע לתקשורת. בחינת מניות שקיימות היום במדד ת"א 125 כמדגם של איך מניה ישראלית מתנהגת, בלי לשקלל את החברות שירדו מהמדד במהלך התקופה.
טיפים מעשיים
כשרואים פרסומת לקרן עם תשואה מרשימה, בדקו אילו קרנות אחרות מאותו בית השקעות נסגרו באותה תקופה. השוו תשואה ממוצעת של קטגוריה לתשואת מדד רחב כמו S&P 500 או ת"א 125. אם הממוצע נראה גבוה יותר ממדד הייחוס לאורך זמן, זה סימן לאפקט שרידות. בבחירת קרן, הקשיבו לגודל הקרן, קרן שצומחת באופן עקבי מבטיחה יציבות, בעוד קרן קטנה עשויה להיות בדרך להיסגר. עבור השקעות פסיביות ארוכות טווח, העדיפו מדדים רחבים מאוד, כמו All Country World או S&P 500, שבהם אפקט השרידות קיים אך חלש יותר מאשר בקטגוריות נישה.
חשוב לדעת
כמעט כל טבלת ביצועים היסטורית שתראו באתר של בית השקעות או בעיתון כלכלי סובלת מהטיית שרידות במידה מסוימת. זה לא אומר שהנתונים חסרי תועלת, אלא שיש להכפיל את התוצאות במקדם זהירות מנטלי ולהניח שהתשואה של האוכלוסייה המקורית, לרבות מי שנעלם, הייתה נמוכה ממה שמופיע בטבלה. הספרות האקדמית מודדת את גודל ההטיה בדיוק כך, בהשוואה בין מאגר שכולל קרנות שנסגרו לבין מאגר שכולל רק את החיות.12
סיכום
הטיית השרידות היא הסיבה שהשוק נראה קל יותר במבט לאחור משהיה בזמן אמת. היא מסבירה למה אסטרטגיות שהצליחו לחבר אחד נראות חסינות, ולמה כל דירוג קרנות הוא תמונה חלקית של המציאות. משקיע זהיר שואל תמיד, מי לא נמצא כאן, לפני שהוא מחליט.בדקו את ההבנה
דירוג ציבורי מראה שהתשואה הממוצעת של קרנות מניות פעילות בקטגוריה מסוימת ב-10 השנים האחרונות הייתה 8% בשנה. מה נכון להסיק מהמספר הזה?
הטיית השרידות היא אחת מכמה הטיות קוגניטיביות שמעצבות יחד את הדרך שבה משקיעים קוראים נתונים היסטוריים. כדי להבין איך מזהים ומנטרלים הטיות כאלה לאורך זמן, כדאי לקרוא את המדריך המורחב על ניהול יומן השקעות, שמראה איך תיעוד שיטתי של כל ההחלטות, ולא רק אלה ששרדו, מחזיר לתמונה את מה שנעלם מהטבלאות.
שאלות נפוצות
רוב הדירוגים הציבוריים אינם מתקנים. הם מציגים קרנות פעילות בלבד, ולכן התשואות שמופיעות שם גבוהות ממה שהיה משקיע ממוצע משיג אם היה משקיע באותה קטגוריה לפני עשור.
לפני קבלת החלטה על קרן או אסטרטגיה, שאלו מה קרה לקרנות שנסגרו באותה קטגוריה, והעדיפו השוואות מול מדד ייחוס רחב במקום מול הקרנות המובילות.
- Brown, S.J., Goetzmann, W., Ibbotson, R.G. & Ross, S.A. (1992), "Survivorship Bias in Performance Studies", Review of Financial Studies 5(4): 553-580 (DOI 10.1093/rfs/5.4.553)(1992) academic.oup.com ↗ ↩
- Carhart, M.M., Carpenter, J.N., Lynch, A.W. & Musto, D.K. (2002), "Mutual Fund Survivorship", Review of Financial Studies 15(5): 1439-1463 (DOI 10.1093/rfs/15.5.1439)(2002) academic.oup.com ↗ ↩
- הבורסה לניירות ערך בתל אביב. "עולם המדדים" — כללי החישוב, קביעת המשקל ועדכון הרכבי המדדים מרוכזים במתודולוגיית המדדים tase.co.il ↗ ↩נבדק לאחרונה: 05/09/2026
מושגים קשורים
הטיה משלימה שמתעצמת כשמסתכלים רק על הצלחות ששרדו, ומסננת ראיות סותרות באופן שיטתי.
שרידות היא המקור של רוב הסיפורים הסיבתיים השגויים על הצלחה בשוק, כי אנחנו שומעים רק את הסיפור של מי שניצח.
אפקט השרידות ואפקט החכמה שבדיעבד מחזקים זה את זה בניתוח רטרואקטיבי של מניות וקרנות.
אנחנו זוכרים את הסיפורים שנגישים לנו, והסיפורים שנגישים הם לרוב סיפורים של ניצחון, לא של כישלון שקט.
המדד שמושפע ישירות מההטיה בפרסומי בתי השקעות, כי הוא מחושב לרוב על הקרנות הפעילות בלבד.
הכלי המתגונן מפני הטיית שרידות בבחירת מניות בודדות, כי הוא עוקב אחרי מדד מוגדר ולא אחרי ה"מנצחים" של אתמול.

מייסד
נכתב ונבדק על ידי מערכת מידע-הון
השקעתי שנים בהייטק ובשוק ההון. ניהלתי בעצמי את הפנסיה, הביטוחים וההשקעות שלי, של המשפחה ושל החברים, ובמקביל אני מוביל קהילת משקיעים פעילה כבר שנים. כל ערך במידע-הון מתורגם ישירות מהחוק והרגולציה לעברית קריאה, כדי שהמסמך הבא שיגיע אליך בדואר יהיה מובן. גם בעשר וחצי בלילה.
תחומי מומחיות